





Per anni, la conformità è stata considerata soprattutto una questione di policy: definire le regole, comunicarle ai dipendenti e verificare che venissero rispettate. Oggi non è più così.
Con l’entrata in vigore della Legge di Bilancio 2025 e dell’obbligo di tracciabilità dei pagamenti per le spese di trasferta e rappresentanza deducibili e rimborsate ai dipendenti, la conformità normativa è diventata un tema operativo. Non basta conoscere le regole: bisogna essere in grado di applicarle in tempo reale, su migliaia di transazioni decentralizzate.
Molte aziende italiane conoscono ormai la normativa e la applicano dal 2025. La vera domanda è un’altra: quanto sta costando rispettarla con processi progettati per un contesto ormai superato?
Perché la tracciabilità è diventata una priorità
La Legge di Bilancio 2025 ha cambiato il modo in cui le aziende devono gestire le spese di trasferta e di rappresentanza. Oggi, affinché tali spese siano fiscalmente deducibili e non concorrano a formare il reddito del dipendente, il pagamento deve essere effettuato con strumenti tracciabili.
Le conseguenze di un pagamento non conforme possono essere significative. L’azienda rischia la mancata deducibilità del costo, mentre il rimborso può essere considerato reddito imponibile per il dipendente, con il conseguente versamento di IRPEF e contributi. In pratica, la stessa spesa può generare un duplice impatto fiscale: da un lato fa perdere i benefici fiscali all’azienda, dall’altro viene tassata in capo al dipendente.
Secondo i dati del Politecnico di Milano1, considerando imposte, contributi e sanzioni, il costo complessivo di una contestazione può superare il 100% della spesa sostenuta, con un’esposizione che, nelle organizzazioni con elevati volumi di trasferte, può raggiungere valori particolarmente rilevanti.
Per questo motivo la tracciabilità non è soltanto un nuovo requisito normativo. È diventata un elemento centrale della governance della spesa aziendale.
Il vero costo della non conformità non è limitato alle sanzioni
Quando si parla di compliance, l’attenzione si concentra quasi sempre sulle conseguenze di un errore: sanzioni fiscali, perdita della deducibilità o contestazioni durante un controllo.
Vero. Ma non solo. Per molte aziende il costo più elevato è quello quotidiano.
La ricerca condotta da Soldo su 100 finance leader italiani mostra che il 71% delle aziende continua ad affidare la verifica delle note spese principalmente all’amministrazione, e nel 56% dei casi anche i manager intervengono direttamente nel processo di approvazione. Il risultato è che una singola nota spese coinvolge più persone e più passaggi amministrativi, moltiplicando il tempo dedicato ad attività che non producono valore.
Non sorprende, quindi, che il 60% dei professionisti Finance europei dichiari di essere totalmente assorbito dalle attività operative quotidiane. Quando ogni rimborso richiede verifiche manuali, approvazioni multiple e riconciliazioni successive, il tempo dedicato finisce per sottrarre risorse ad attività di maggiore valore, come l’analisi, il supporto al business e la pianificazione finanziaria.
Gestire il rispetto della conformità comporta un duplice impatto: da un lato aumenta l’esposizione al rischio in caso di errore e dall’altro accresce il carico di lavoro del Finance.
Più controlli non significano automaticamente maggiore conformità
La risposta naturale a una normativa più stringente è aumentare i controlli.
Ma i dati raccontano una storia diversa.
Il 92% delle aziende dispone già di policy formalizzate sulla gestione delle spese. Nonostante questo, l’89% dichiara di aver riscontrato casi di non conformità negli ultimi dodici mesi. E solo 13 aziende su 100 dichiarano di non aver mai rifiutato rimborsi negli ultimi 12 mesi.
Il dato è ancora più interessante se si considera che il 62% delle aziende controlla puntualmente oltre metà delle note spese e il 42% arriva a verificarne più del 75%.
In altre parole, molte organizzazioni stanno investendo sempre più tempo nel controllo manuale senza riuscire a ridurre in modo significativo gli errori.
È il classico paradosso della conformità: più il processo è manuale, più aumenta la necessità di controllarlo.
La conformità inizia al momento della spesa
La nuova normativa sulla tracciabilità cambia anche il momento in cui nasce la conformità.
In passato il controllo avveniva prevalentemente a posteriori, durante la compilazione della nota spese.
Oggi la conformità dipende già dal momento del pagamento.
Se il dipendente utilizza uno strumento non tracciabile, dimentica il giustificativo o non rispetta la procedura prevista, il team Finance può accorgersene solo settimane dopo, quando correggere l’errore è spesso impossibile.
Per questo motivo la compliance non può più essere costruita esclusivamente nella fase di rimborso. Deve essere incorporata direttamente nel processo di pagamento.
Quando il processo è complesso, i dipendenti proveranno ad aggirarlo. O direttamente ad evitarlo. Uno dei risultati più significativi della ricerca riguarda il comportamento dei dipendenti.
Quasi un’azienda su due (48%) dichiara che i collaboratori rinunciano, almeno occasionalmente, a richiedere il rimborso di spese legittime perché la procedura è troppo complicata. Nel 16% delle aziende questo accade frequentemente e oltre un quarto delle spese sostenute finisce per non essere contabilizzato.
Può sembrare un risparmio.
In realtà rappresenta un problema sotto diversi punti di vista:
- il Finance perde visibilità sulla spesa reale;
- il budget risulta incompleto;
- diventa più difficile alimentare strumenti di forecasting e analisi;
- aumenta il rischio di contestazioni in caso di verifica fiscale.
La compliance, quindi, non riguarda soltanto il rispetto della norma. Influisce direttamente sulla qualità dei dati finanziari.
Digitalizzare non basta
Negli ultimi due anni molte aziende hanno investito nella digitalizzazione.
Secondo la ricerca, il 69% ha introdotto nuovi strumenti digitali. Tuttavia, i fogli di calcolo rimangono ancora il sistema più diffuso e solo il 26% utilizza una piattaforma che integra pagamenti e gestione delle note spese. È un dato che merita attenzione.
La ricerca mostra infatti che le aziende che utilizzano piattaforme integrate registrano la minore incidenza di rimborsi respinti, mentre i fogli di calcolo e le piattaforme che gestiscono soltanto le note spese presentano risultati molto simili.
La soluzione al problema non è semplicemente digitalizzare il processo: è eliminare la separazione tra il momento del pagamento e quello della rendicontazione.
Dal controllo alla governance
La Legge di Bilancio 2025 rappresenta un cambiamento più profondo di quanto possa sembrare.
Le nuove regole sulla tracciabilità dei pagamenti fanno molto più che introdurre nuovi obblighi. Offrono al Finance l’opportunità di evolvere da funzione prevalentemente operativa a partner strategico del business. Riducendo il tempo dedicato a controlli manuali, riconciliazioni e verifiche a posteriori, il Finance può concentrarsi su attività a maggior valore, come il supporto alle decisioni, il forecasting, l’allocazione del capitale e il miglioramento della governance.
Sempre più spesso i CFO non sono chiamati semplicemente a verificare che le spese siano corrette, ma a progettare sistemi che rendano il comportamento corretto la scelta più semplice per chi spende.
Invece di aumentare continuamente i controlli a valle, le aziende possono ridurre il carico operativo progettando processi che prevengono gli errori fin dall’origine.
In questo modello, la compliance smette di essere un’attività amministrativa aggiuntiva e diventa una caratteristica del processo stesso.
Tenere traccia dei pagamenti di trasferta e rappresentanza, quindi, non rappresenta soltanto una risposta a un obbligo normativo. È un’opportunità per ripensare la governance della spesa decentralizzata. Le aziende che continueranno ad affidarsi a rimborsi, controlli manuali e verifiche a posteriori rischiano di vedere aumentare il carico di lavoro del Finance senza ridurre in modo significativo il rischio fiscale.
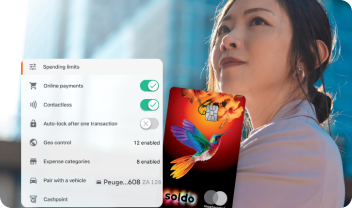
Al contrario, integrare il pagamento senza che i dipendenti anticipino le spese, la documentazione e il controllo in tempo reale all’interno di un unico processo permette di eliminare i rischi di conformità e gli errori umani, rispettare la tracciabilità digitale dei pagamenti, e alleggerire le attività amministrative.
In definitiva, la vera sfida non è controllare di più. È progettare un modello di gestione della spesa che renda la conformità automatica, trasformando un obbligo di legge in un vantaggio operativo per tutta l’organizzazione.